


一位美国妇女哭诉给自己的房子买了保险,房子在一场火灾中被烧毁……她要求保险公司重建原样房屋——不进行任何升级或扩建。保险公司说不行。她的保单只涵盖房屋过去的价格。#海外新鲜事##热点现场##海外编译精
 微博值友推荐
房子烧了想原样重建,保险公司按保单赔旧价,这事听着像合同纠纷,细想其实是人和规则的落差。老两口守着老房子的情分,换不来建材涨价后的重建成本,挺现实的一课
 微博值友推荐
房子烧了想原样重建,保险公司按保单赔旧价,这事听着像合同纠纷,细想其实是人和规则的落差。老两口守着老房子的情分,换不来建材涨价后的重建成本,挺现实的一课
 公众号值友推荐
#聊聊我的家庭保险方案 这篇文章是一份2026年车险避坑终极指南,其核心建议可归纳为四点:保障优先:确保交强险、已包含多项保障的车损险、高额三者险(200-300万起)和不计免赔险这“四大金刚”全面覆盖。按需投保:根据自身车型(燃油/新能源)、车价、驾驶习惯和城市风险水平选择保额,新手可加保车上人员险。货比三家:通过官网、APP或互联网平台等多渠道比价,综合考量价格、公司服务与理赔效率。了解条款:
 公众号值友推荐
很多人盯着车险便宜三五百,却忽视保额配置的隐性风险。真出大事,三责200万和300万差的不只是几十块保费,而是事故后能不能兜得住底。之前处理过一起撞人事故,就因少保了100万,最后自掏腰包补了七万多,教训太深

高能保个人住院医疗保险,自带意外门急诊保障,实现0免赔,实现住院及医疗资源选择自由,以3000元出头的价格享受全面的中端医疗保障。产品亮点医疗资源强大:与200多家顶尖公立医院以及7000家医院合作,提供绿通与直付服务保障责任全面:院外药、外购器械不限清单全覆盖,门诊责任含住院前后45天投保规则友好:未成年人可单独投保,60岁以下免体检快速投保社保身份灵活:提供0免赔选项,区分社保身份,满足不同群体的需求投保规则投保年龄:0天-60周岁,最高可续保至99周岁职业类别:1-4类等待期:疾病等待期为30天(意外免等待期)犹豫期:10天保障期限:1年既往症免责:既往症及其并发症相关的治疗费用不支持赔付理赔方式:直付+垫付保额计划:200万免赔额规则:相对免赔额续保约定:不保证续保保障责任投保案例案例背景:赵先生,30岁,是一名软件工程师,经常加班,工作压力大,为了给身体提供更全面的医疗保障,选择了“高能保个人住院医疗保险——个人版”。理赔案例:(1)假设赵先生因急性阑尾炎发作,紧急送往二级以上公立医院接受手术治疗,总费用15000元,其中社保报销8000元,自付7000元。保险公司审核通过后,通过银行转账支付7000元至赵先生指定账户。(2)赵先生不幸患肾结石,选择在保险合作的私立医院接受优质的医疗服务。总费用50000元,社保报销25000元,剩下25000元由保险公司直接支付。常见问题Q:免赔额是什么意思?A:本产品中,若您选择了含免赔额的方案,且是医疗必须的治疗费用,同时属于保险责任范围内的,则下列费用都可以抵扣免赔额:社保个人账户支付的费用个人支付的费用社保国家统筹部分支付的费用第三方理赔的费用免赔额指保险期间内被保险人发生的保险责任范围内的费用中由被皮保险人自行负担的金额,保险公司对此不负责给付保险金。Q:既往症是什么意思?A:既往症及其并发症相关的治疗费用不支持赔付。既往症:指在本合同生效日之前被保险人已患的疾病。Q:重新投保可以免除等待期吗?A:连续投保可以免等待期。
 抖音值友推荐
货车自燃赔多少,真不是发票说了算,开了10个月就贬值那么多,修车钱比赔偿还贵的事见得多了,这种账,司机心里得有本细账
 微博值友推荐
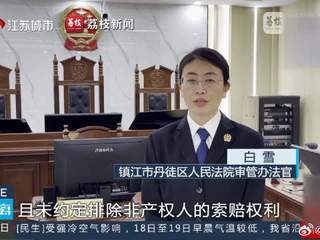
保险公司咬定产权人不是投保人,可法院看的是实际利益关系。夫妻共同生活,房子也是共同在住,哪能说赔不了就赔不了?这种时候,法律得认人情常理
 小红书值友推荐
两款产品看似差距不大,但细看才发现,普通人更该看重实际赔付范围和持续缴费的压力。像金医保没有特定病种免责,对常见病更友好,价格也实在,适合大多数家庭长期持有

孩子健康是父母最大的牵挂。复星保德信承保的大黄蜂13号(旗舰版)少儿重疾险近期重磅登场,保障升级价更低,少儿疾病保更多,先天性疾病也能保!选择大黄蜂13号,就是为孩子选择一个更加安心的未来。产品亮点超高性价比,0捆绑自由选,先天性疾病也能保少儿特疾/罕见疾病保更多,白血病也能多赔210%,器官移植额外赔癌症守护不限次,超快赔付,保障不封顶投保规则投保年龄:0-17周岁保障期限:30年/70岁/终身缴费期限:趸交/5年/10年/15年/20年/30年/35年等待期:180天保障责任和内容基础责任(必选):全面守护,为孩子的健康筑牢防线可选责任:自由搭配,满足个性化需求重疾多次3次,不分组,赔付120%/140%/160%基本保额;若同时选择癌二次,非癌→癌间隔期180天。恶性肿瘤——重度医疗津贴保险金首次癌症,每间隔1年仍处于癌症状态,给付40%/50%/30%;首次非癌,间隔180天,新发癌症给付40%,每间隔1年仍处于癌症状态,给付50%/30%。给付第3次癌症津贴后,每隔三年仍处于癌症状态给付50%基本保额。疾病关爱金保70周岁/终身:60周岁前,首次重/中/轻症额外赔100%/30%/10%基本保额;保30年:前10年,首次重/中/轻症额外赔80%/30%/10%基本保额。身故及高残保险金18岁前已交保费,18岁及以后100%基本保额投保人豁免投保人身故高残、重疾中症轻症豁免后续未交保费(二期上线)投保建议适合人群:家庭有少儿,特别是希望为孩子提供全面健康保障的家庭。附加险建议:建议根据家庭经济状况和孩子的健康状况选择附加险。重疾多次和恶性肿瘤—重度医疗津贴保险金对于需要长期保障的家庭尤其重要。
 今日头条值友推荐
老司机都懂,出险记录比啥都重要,小剐小蹭自己掏钱修反而划算。三者险买足200万,再加个医保外用药险,一年省下几百块还安心,这才是实实在在的精打细算
 公众号值友推荐
买保险时,大家盯着保额和保费看,可真正出事时,决定赔不赔的往往是那些不起眼的免责条款。比如乳腺结节正常投保,但后续相关治疗却不赔,这种细节合同里写得清清楚楚,只是多数人没细看
 抖音值友推荐
大护甲7号把意外险分五档,看似选择多,实则考验普通人对保障的理解。身边不少人买错,就是因为觉得“便宜就入手”,结果摔伤报销时才发现不保。选产品,真得看清楚条款里赔什么、怎么赔,光听宣传容易踩坑
 公众号值友推荐
老司机都容易忽略医保外用药这个坑,去年朋友蹭了辆豪车,对方受伤用了进口药,自费部分十几万全得自己扛。三者险再高,不加这条还是白搭,真出事才知道这几十块保费有多值
太平洋车险 大牌保司 一键报价 买车险,京东到手950元起,输入车牌号获取报价信息。
 抖音值友推荐
买保险时瞒着小毛病,理赔时可能就成了大问题。见过太多案例,最后卡在健康告知上,真到用保险的时候却赔不了,白交几年保费,说到底,诚信才是给自己留的后路
 抖音值友推荐
重疾险绑养老金,就像给治病的钱套上枷锁。福满分2026这类产品,表面省事,实际是把救命钱和养老钱搅在一起,真到生大病时,能拿出来的额度可能还没单独买保障来得实在。普通人图个安心,反而容易被复杂设计绕进去
 微博值友推荐
现在很多人觉得车险买得越多越安心,其实真没必要。像三者险200万加上医保外用药责任险,再配上车损和驾乘险,日常用车真够用了。我邻居去年撞了人,医药费超7万,多亏有医保外补充,不然自费部分得掏空腰包。该省的省,该保的不能少
京东保人保车险 买车险京东保险 新能源 驾驶交强险 意外险 商业险,京东到手950元起,可输入车牌号,13家保司一键报价(报价成功抽至高12期免息)。✅其他保险⬇️在京东app内搜索“京东保”或者“买保险”,即可以直接进入京东保页面(无需下载其他软件)。京东保覆盖了生活中的出行、健康、养老等全场景,拥有丰富多维的产品矩阵,集车险、健康险、意外险等为一体,可以按需选择~
 公众号值友推荐
买百万医疗险最怕只看便宜,不看续保条件。身边有人第一年理赔了肺炎,第二年直接被除外心脑血管责任,等真需要时才发现保障已经残了
 公众号值友推荐
高原反应算不算意外,关键看合同怎么写。法院这次把“外来环境”纳入意外范畴,给类似纠纷开了个口子,以后保险公司想免责,光靠模糊条款恐怕行不通了
 抖音值友推荐
结节能标体承保确实少见,但细看免责条款才发现,多数产品对甲状腺癌的理赔条件卡得挺死。身边有朋友去年投保时没披露复查记录,出险后理赔直接被拒,这类“能赔”的宣传真得擦亮眼
 公众号值友推荐
重疾险本质是收入补偿,这点很多人没想明白。家里顶梁柱倒下,不只是医药费的问题,更是后面日子怎么过。保额按三到五年收入来配,才算真踏实
在健康风险日益复杂的当下,拥有一份优质的重疾险是人们抵御疾病经济风险的重要手段。达尔文 11 号重疾险凭借其全面且独具特色的保障内容,脱颖而出,成为众多消费者的信赖之选。下面让我们一起深入了解这款重疾险的显著特点。全面覆盖,为健康筑牢基础防线达尔文 11 号重疾险保障范围广泛,对重大疾病、中症和轻症均有覆盖。在重大疾病方面,它囊括了恶性肿瘤 - 重度、较重急性心肌梗死、严重脑中风后遗症等多种高发重疾,这些疾病往往治疗费用高昂,会给家庭带来沉重的经济负担。一旦被保险人确诊合同约定的重疾,即可获得相应赔付,用于支付医疗费用、弥补收入损失等,帮助患者及其家庭渡过难关。值得一提的是,其重疾赔付后,非重疾同组的轻中症责任依然有效。例如,若被保险人先确诊了某组重疾并获得赔付,后续又不幸患上其他组别的轻中症,依然能够得到相应的赔付,这大大增强了保障的延续性,让被保险人在不同阶段都能得到充分的保障。高性价比,让保障触手可及在保障全面且赔付优厚的同时,达尔文 11 号重疾险在保费上也具有一定的优势。在同等保障水平下,其保费相对合理,性价比高。对比目前某些高性价比重疾险,仅基础责任达尔文11号就便宜了3%,30年交费期下来,约等于少交了1年的保费!对于刚步入社会的年轻人,他们收入有限,但又面临着较大的健康风险,达尔文 11 号重疾险能够以相对较低的保费支出,为他们提供较高保额的保障,帮助他们在奋斗的道路上无后顾之忧。对于家庭经济支柱来说,一份保障全面且性价比高的重疾险,能有效转移因重疾带来的经济风险,保障家庭的稳定。实用可选责任,满足个性化保障需求达尔文 11 号重疾险提供了多项实用的可选责任,以满足不同人群的个性化需求。疾病关爱保险金,在 60 岁前,首次重 / 中 / 轻症,额外给付 80%/30%/15% 保额 ,进一步提高了特定年龄段的保障力度,让被保险人在关键时期能获得更多的经济支持。心脑特疾保障也是一大亮点,针对严重脑中风后遗症、较重急性心肌梗死等心脑血管特定疾病,若达到赔付条件,可进行二次赔付,赔付比例较高。心脑血管疾病具有高发性和高致残性,这一保障能为被保险人提供额外的安心,减轻因这类疾病带来的经济和生活压力。恶性肿瘤是发病率和死亡率较高的疾病,达尔文 11 号重疾险针对这一高发重疾,提供了完善的保障。它设有癌症津贴,首次确诊非恶性肿瘤 / 恶性肿瘤,间隔 180 天 / 1 年后,再次患癌可额外赔付多次,每次赔付 40%、50% 等比例保额。癌症的治疗往往是一个漫长且费用高昂的过程,多次赔付的设计能够在不同阶段为患者提供持续的经济支持,让患者无需为治疗费用担忧。另外,身故 / 全残保障可根据自己的需求选择是否附加。若被保险人不幸身故或全残,家人可获得相应的赔付,这不仅能给予家庭经济上的支撑,也能在一定程度上缓解家人的悲痛。综上所述,达尔文 11 号重疾险以其全面的保障范围、高赔付比例、特色的癌症保障、实用的可选责任以及高性价比等优势,成为了守护健康的坚实后盾。无论你是为自己的健康增添一份保障,还是为家人的未来保驾护航,达尔文 11 号重疾险都能满足你的需求,是你不可错过的优质选择。选择达尔文 11 号重疾险,就是选择一份安心,一份对未来的保障。
 抖音值友推荐
选医疗险光看公司大小确实不够,但服务落地才是关键。见过太多人理赔时才发现垫付要一堆材料,绿通约不上专家,说到底,条款写得再好,不如实际用一次来得实在
 微博值友推荐
便宜没好货,这事儿在车险上特别明显。图一时省点小钱,出事才发现保单是张废纸,最后倒霉的还是自己。街上跑的车那么多,谁敢保证不磕不碰,真到用的时候才明白,正规渠道买的是心安
 抖音值友推荐
很多人真不知道意外险能赔交通事故,其实保险公司也少提醒。见过理赔材料堆成山的家属,就因不懂规则白忙活。知道条款细节,关键时刻才能少吃亏

在健康风险日益复杂的当下,一份优质的医疗险成为人们抵御疾病经济风险的关键。长相安 3 号(免健告)百万医疗险经典版,凭借其独特优势,为众多消费者提供了便捷且有力的健康保障。接下来,让我们一同深入探究这款产品的亮点。无需健康告知,突破投保门槛传统医疗险的健康告知环节,往往让许多身体存在小状况的人望而却步。长相安 3 号(免健告)百万医疗险经典版则打破这一壁垒,无需健康告知即可投保。据相关调查显示,在传统医疗险投保人群中,约有 20% - 30% 的人因健康告知不通过而被拒保 。例如患有常见的甲状腺结节、乳腺结节等疾病的人群,在投保普通医疗险时常常碰壁。而长相安 3 号取消这一限制,让更多人有机会获得医疗保障,真正做到了惠及大众。保障范围广泛,全方位守护健康这款产品的保障范围十分全面,涵盖一般医疗、重疾医疗等。一般医疗保障通常设有年度免赔额,以 1 万元为例,扣除免赔额后,符合合同约定的医疗费用报销比例可达较高水平,如 90% 。在实际理赔案例中,一位投保人因意外骨折住院,产生医疗费用共计 3 万元,扣除 1 万元免赔额后,获得了 1.8 万元(2 万 ×90%)的赔付 ,有效减轻了经济负担。重疾医疗保障更是给力,对多种重大疾病提供保障,且不设免赔额。像常见的恶性肿瘤、心脑血管疾病等,一旦确诊,即可获得相应赔付。在过去一年的理赔数据中,因重疾获赔的案件里,恶性肿瘤占比达 40%,心脑血管疾病占比 30% ,赔付金额平均在 30 - 50 万元左右,为患者的治疗和康复提供了坚实的资金支持。赔付额度高,应对高额医疗费用长相安 3 号(免健告)百万医疗险经典版的赔付额度可观。一般医疗保险金年度限额通常可达数百万,如 200 万 - 400 万元;重疾医疗保险金限额更高,可达 400 万 - 600 万元。以一位不幸患上白血病的患者为例,其治疗费用高达 80 万元,该产品按照合同约定,赔付了 60 万元(假设在保额范围内) ,大大缓解了家庭的经济压力,让患者能够安心接受治疗。在赔付速度上,产品也表现出色。根据理赔数据统计,从提交理赔申请到完成赔付,平均时长在 7 - 10 个工作日左右,部分简单案件甚至能在 3 - 5 个工作日内完成赔付,确保患者能及时获得资金,用于治疗。增值服务贴心,提升就医体验这款产品提供多项贴心的增值服务。就医绿通服务是一大亮点,当被保险人患病需要就医时,可协助安排专家门诊、住院床位等。从实际案例来看,通过就医绿通服务,患者从挂号到见到专家平均缩短了 3 - 5 天,为疾病的及时诊断和治疗争取了宝贵时间。费用垫付服务也十分实用。在一些高额医疗费用的情况下,保险公司可先行垫付费用,解决患者的燃眉之急。在过往的理赔案例中,有患者因突发急性心肌梗死住院,治疗费用高达 20 万元,患者家庭一时难以凑齐,保险公司通过费用垫付服务,及时支付了治疗费用,保障了患者的救治。此外,还有健康咨询服务,投保人可以随时咨询健康相关问题,获取专业建议,帮助做好疾病预防和日常健康管理。性价比优势明显,经济实惠之选在保障全面、赔付优厚的同时,长相安 3 号(免健告)百万医疗险经典版的保费相对合理,性价比优势显著。与市场上同类型产品对比,在保障责任相近的情况下,其保费平均低 10% - 15%。以 30 岁成年人投保为例,该产品年保费约为 300 - 400 元,而部分同类型产品年保费在 350 - 450 元左右。对于普通家庭来说,这是一款经济实惠且保障有力的医疗险产品,让更多人能够轻松负担得起。综上所述,长相安 3 号(免健告)百万医疗险经典版凭借无需健康告知、广泛的保障范围、高额的赔付额度、贴心的增值服务以及高性价比等优势,成为人们健康保障的优质之选。无论你是身体健康的普通人,还是身体存在一些小状况的人群,都能在这款产品中找到适合自己的保障方案。选择长相安 3 号,就是选择一份安心,一份对未来健康的坚实守护。
 公众号值友推荐
选意外险,不能只看公司名气。父母年纪大了,关节不好、反应慢,摔跤风险高,重点得看骨折保障和健康告知是否宽松。平安孝福康对有小毛病的老人更友好,人保大护甲7号续治周期长,太平洋孝心安服务贴心但免责多。关键还是得结合自家实际情况来定
 小红书值友推荐
遇到事故,赔偿不是忍一忍就过去的事。医疗、误工、护理这些项目看着清楚,可真到理赔时,一句“不符合规定”就能把你挡在门外。关键不是记下这五笔钱,而是从进医院第一刻起,就按规矩留证据,别让该拿的钱打了水漂
 微博值友推荐
买保险最怕两头堵:一头是自己侥幸拖着不诊,一头是保险公司埋着坑不提醒。小美这案子判得不冤,可要是业务员当初多说一句“等不起”,结局或许就变了
 小红书值友推荐
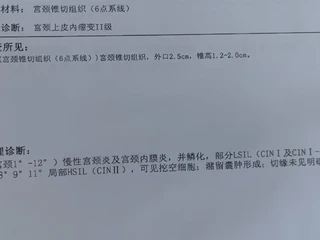
医学标准早就更新了,CIN2归为原位癌也有依据,保险公司还卡着旧定义不放,真出事了老百姓跑断腿。这种理赔争议,说到底是机构反应速度跟不上政策变化,受害的都是普通人